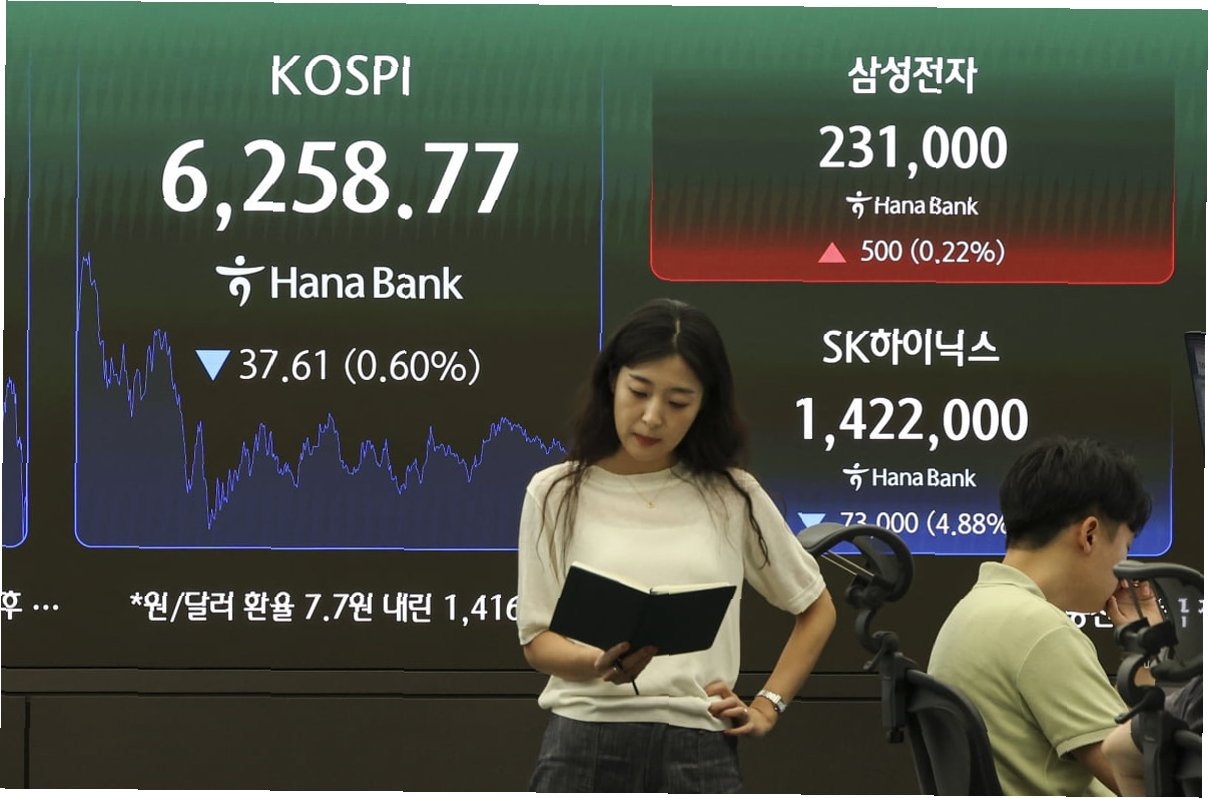
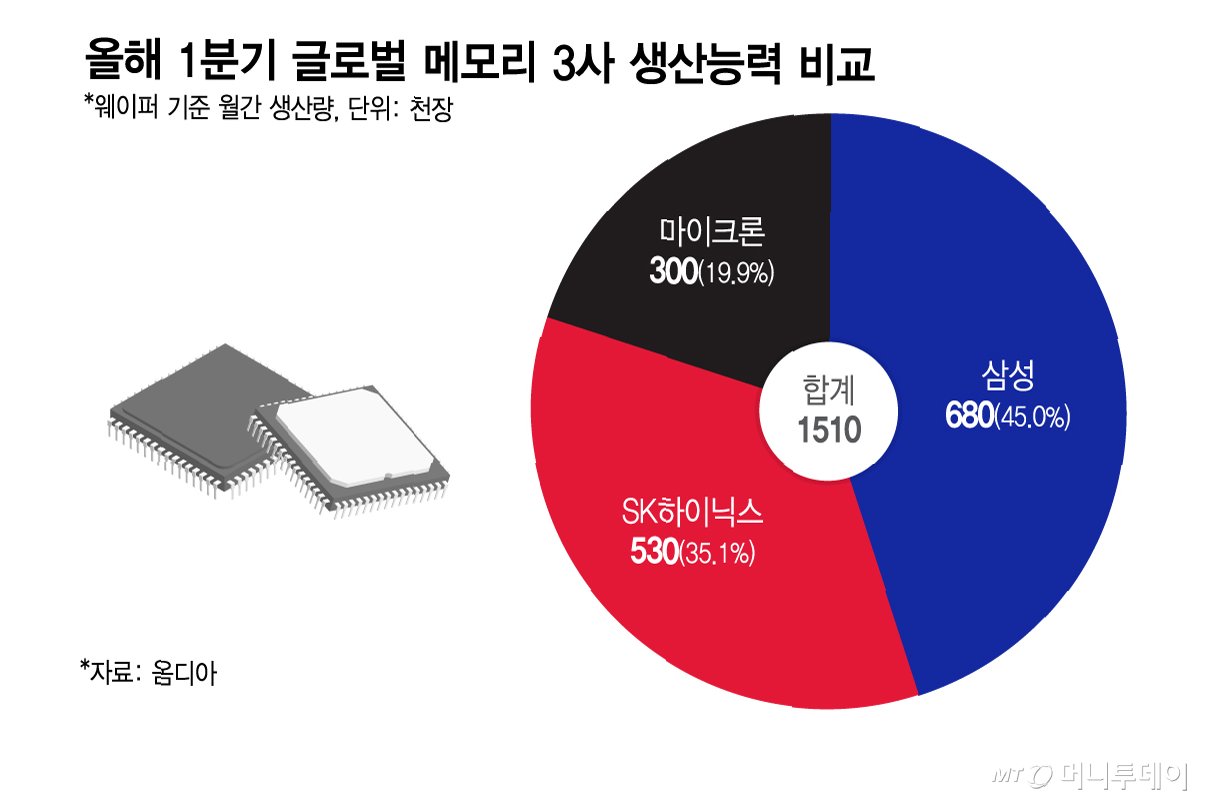
메모리 산업의 구조적 변화와 삼성전자의 전망삼성전자는 메모리 반도체 산업의 구조적 변화에 힘입어 과거와 같은 업황 하락을 피하고 장기 성장세를 이어갈 것으로 전망됩니다. 메모리 공급 부족이 2028년까지 지속되는 가운데 장기 공급 계약 확대와 고대역폭 메모리(HBM) 판매 증가가 실적 안정성과 수익성 개선을 이끌 것으로 예상됩니다. 이러한 변화는 10년 이상 장기 보유 주주들 사이에서도 낙관론을 확산시키고 있습니다. NH투자증권의 분석 및 투자 의견NH투자증권은 삼성전자에 대해 메모리 반도체 산업의 구조적 변화로 인해 급격한 업황 하락 가능성이 제한적이라고 평가했습니다. 투자의견 '매수'와 목표주가 53만원을 유지하며, 메모리 공급 부족 지속과 장기 공급 계약 확대, HBM 판매 증가가 실적 성장을..