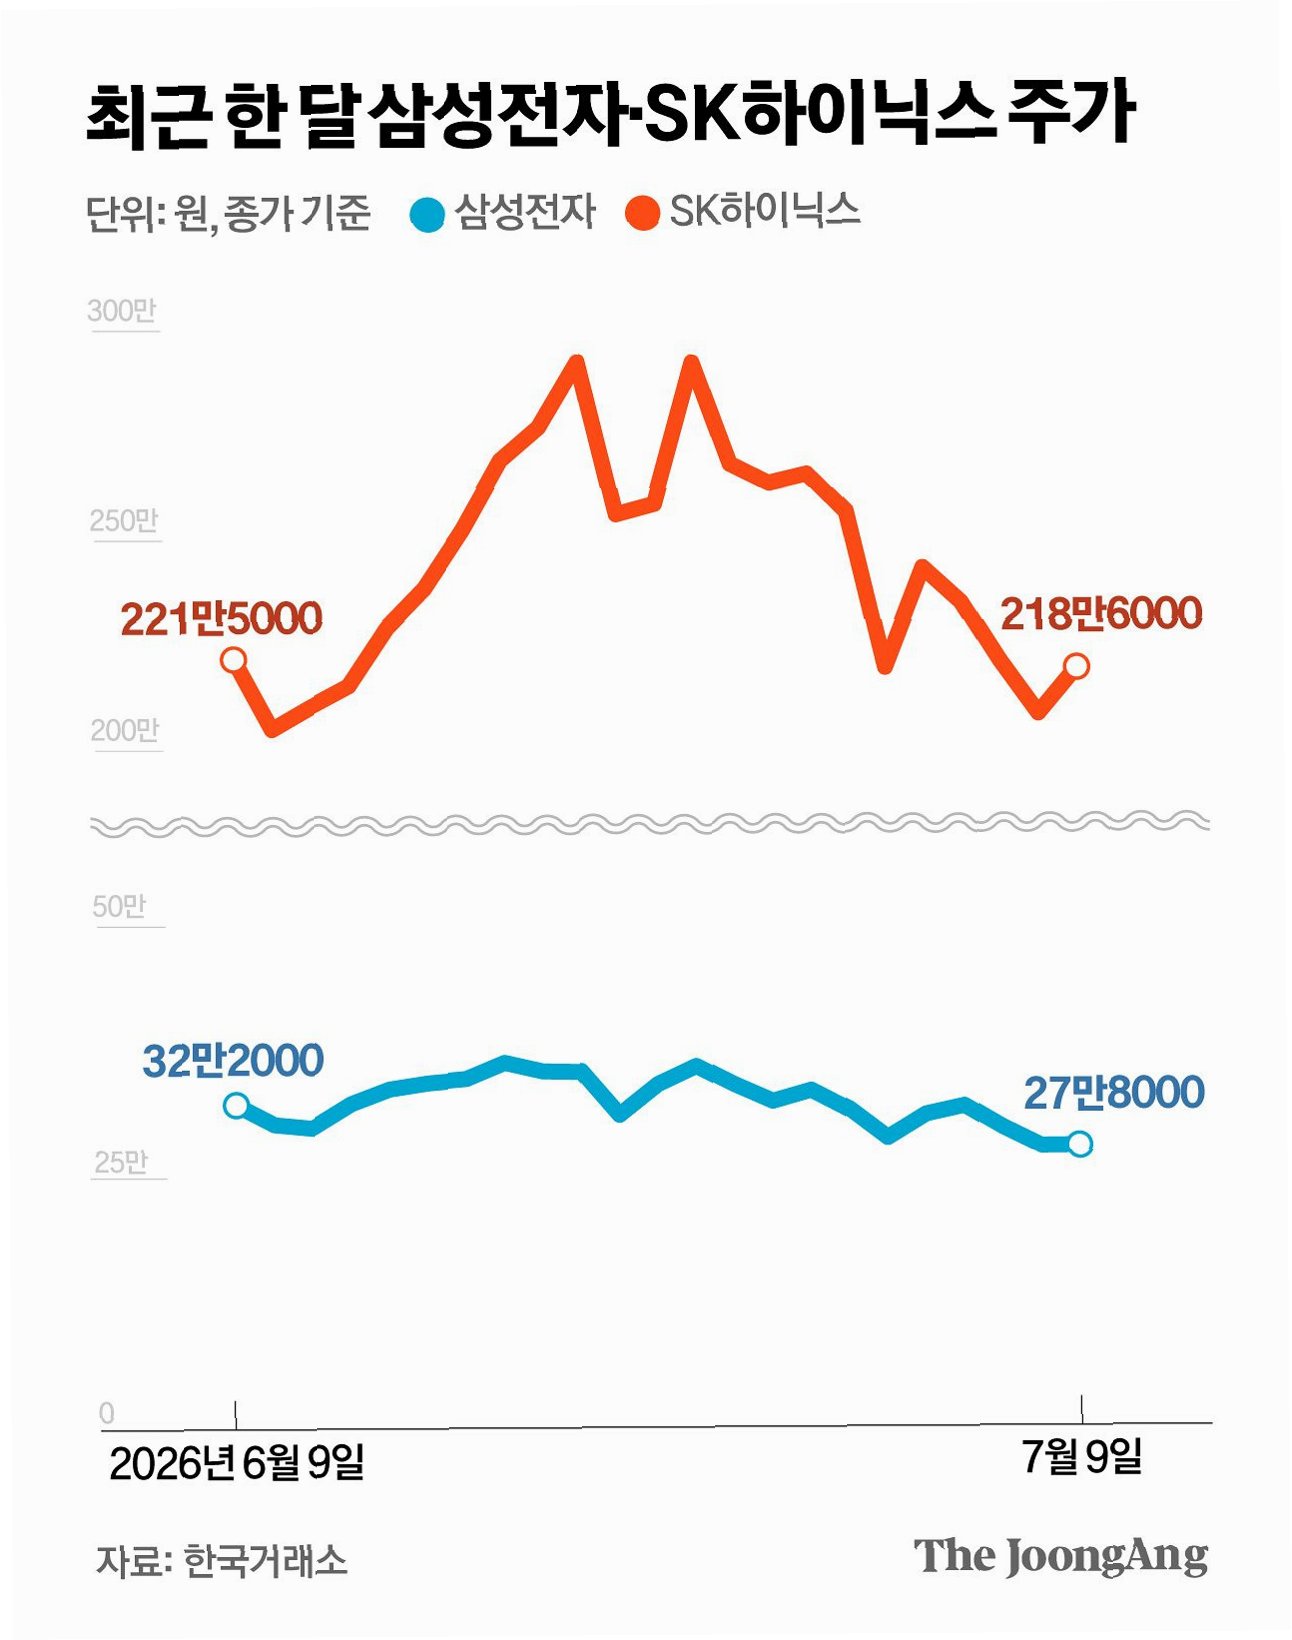
SK하이닉스, AI 시대 메모리 수요 증가로 인한 저평가 분석IBK투자증권은 SK하이닉스에 대해 목표주가 400만 원, 투자의견 ‘매수’를 유지한다고 밝혔습니다. 현재 주가는 지나치게 저평가된 국면에 있다고 판단하며, 인공지능 모델 성장으로 인한 메모리 수요 증가와 공급 제한이 지속될 것으로 전망합니다. 이에 따라 D램 및 낸드 가격의 안정성과 높은 수익성이 유지될 것으로 분석됩니다. 안정적 현금 흐름과 주주 환원 정책 강화반도체 평균판매단가(ASP) 상승 구간 진입으로 SK하이닉스는 안정적인 현금 흐름 창출이 가능할 것으로 예상됩니다. 2026년 3분기 매출액 95조 8000억 원, 영업이익 75조 1000억 원을 기록할 것으로 전망하며, 영업이익률은 78.4%로 상승할 것으로 보입니다. 또한, ..