삼성전자·SK하이닉스 3분기 실적, 반도체 슈퍼사이클 지속 여부 가늠자
3분기 실적 전망 및 시장 기대치 변화
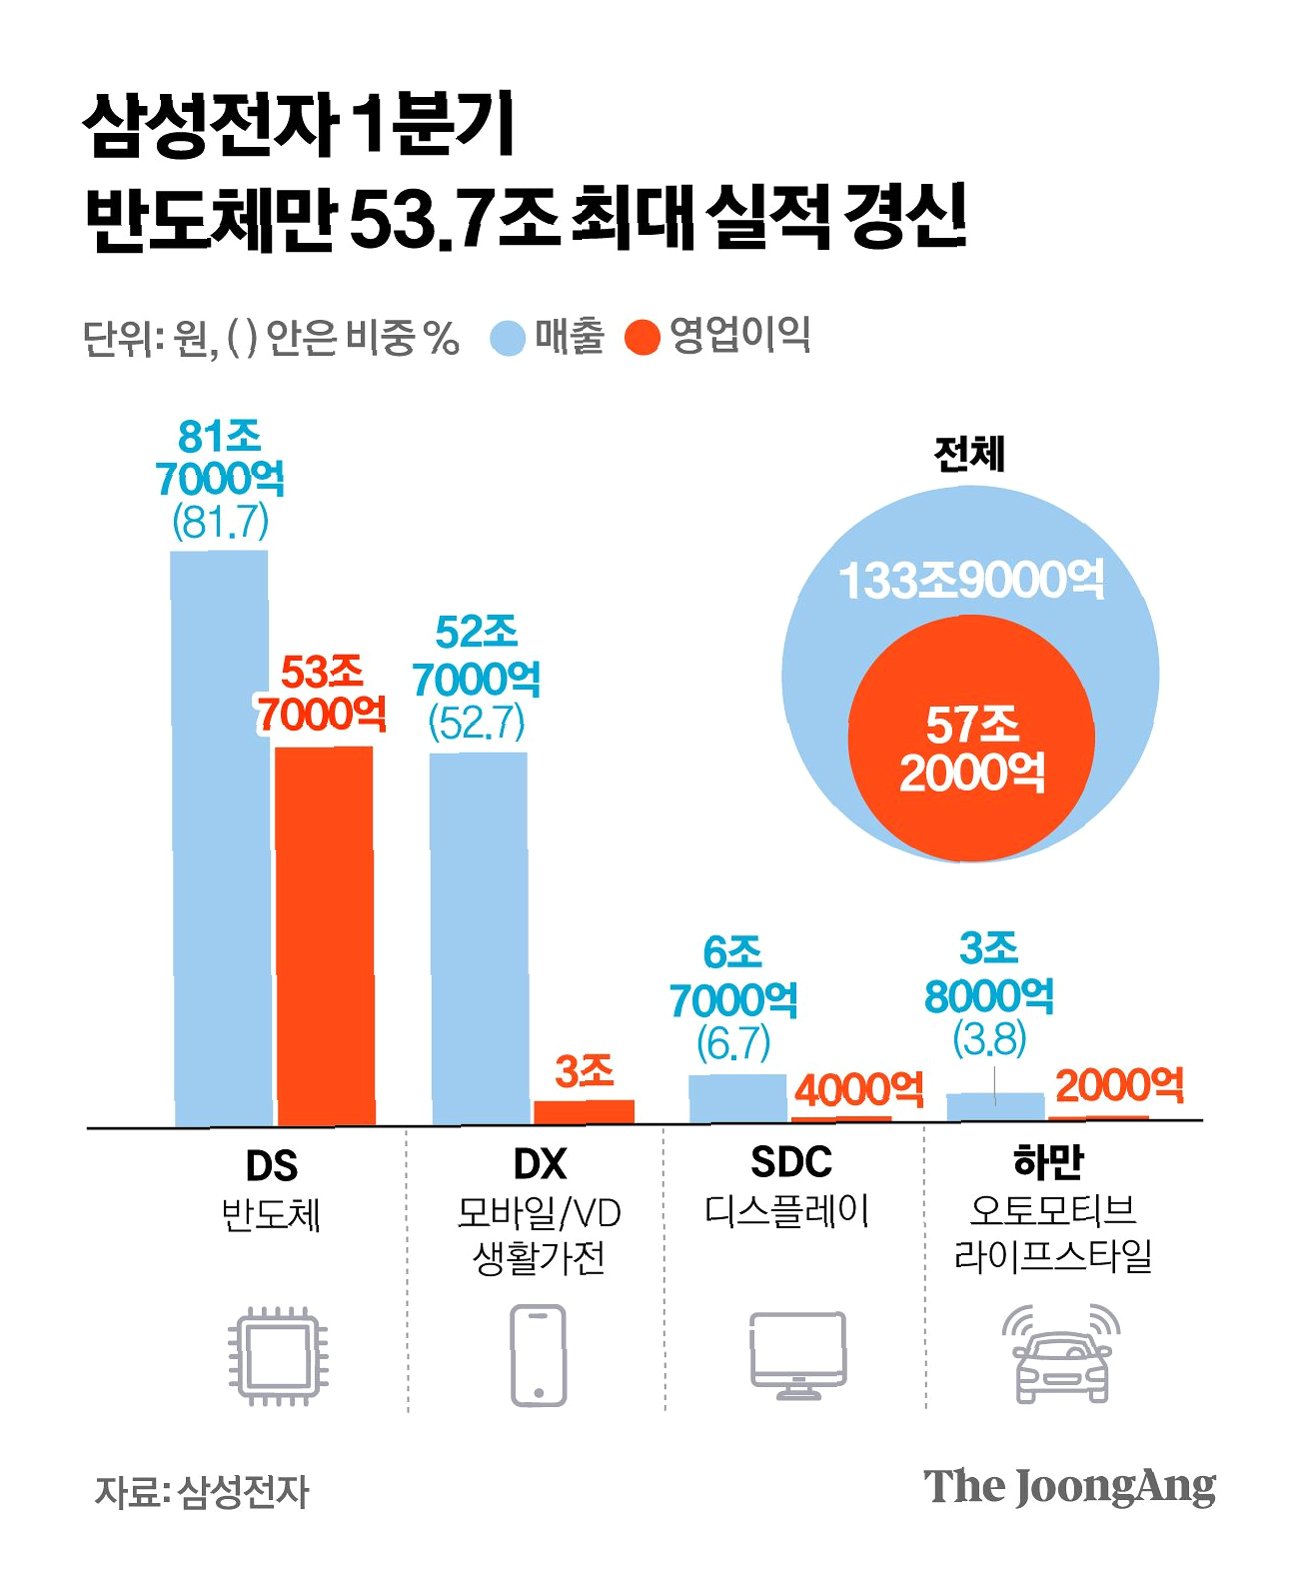
삼성전자와 SK하이닉스가 3분기 실적 발표를 앞두고 있으며, 시장은 반도체 슈퍼사이클의 지속 가능성에 주목하고 있습니다. 이번 실적은 단순한 이익 경신을 넘어 메모리 가격 상승세 유지와 장기 공급 계약의 수익성 영향을 확인할 중요한 시험대가 될 것입니다. 차세대 고대역폭 메모리(HBM4)의 실제 매출 및 이익 기여도를 확인하는 것이 핵심입니다.
메모리 가격 상승률과 장기 공급 계약(LTA)의 영향
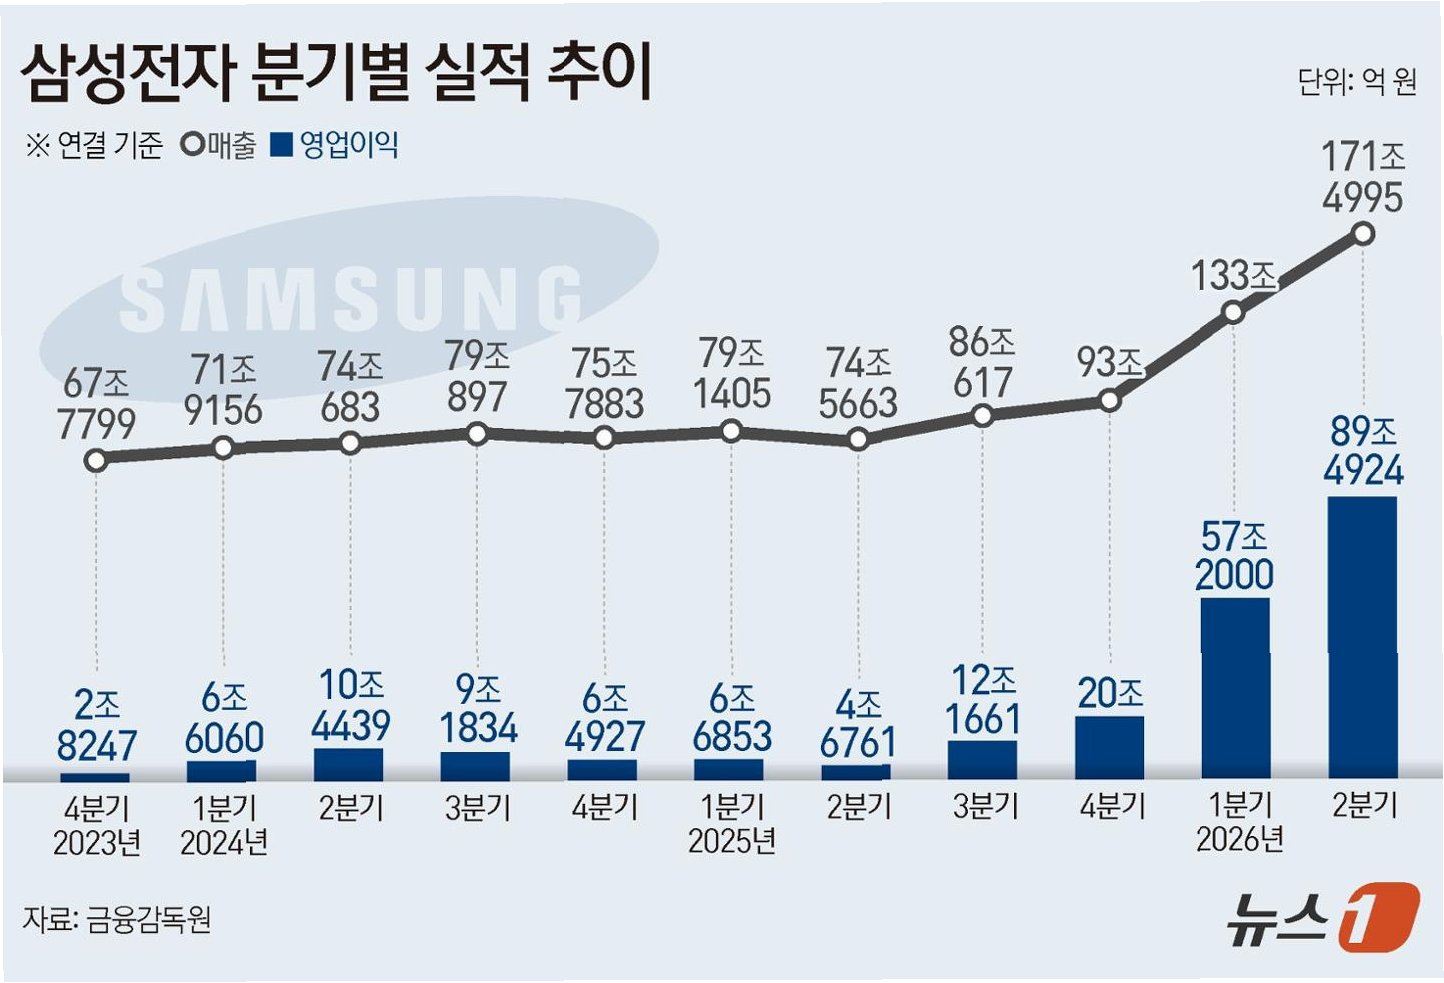
3분기에는 D램과 낸드플래시 가격 상승률 둔화 가능성이 제기되고 있습니다. 장기 공급 계약(LTA) 비중 확대는 실적 변동성을 낮추지만, 단기 가격 급등 시 ASP 상승 폭을 제한할 수 있습니다. 따라서 가격 상승률뿐만 아니라 LTA 물량 확대에도 높은 영업이익률을 유지하는지가 중요합니다. 이는 슈퍼사이클이 단기 호황에서 장기 호황으로 전환하는지를 보여주는 근거가 될 것입니다.
HBM4 성과와 파운드리 사업의 흑자 전환 가능성
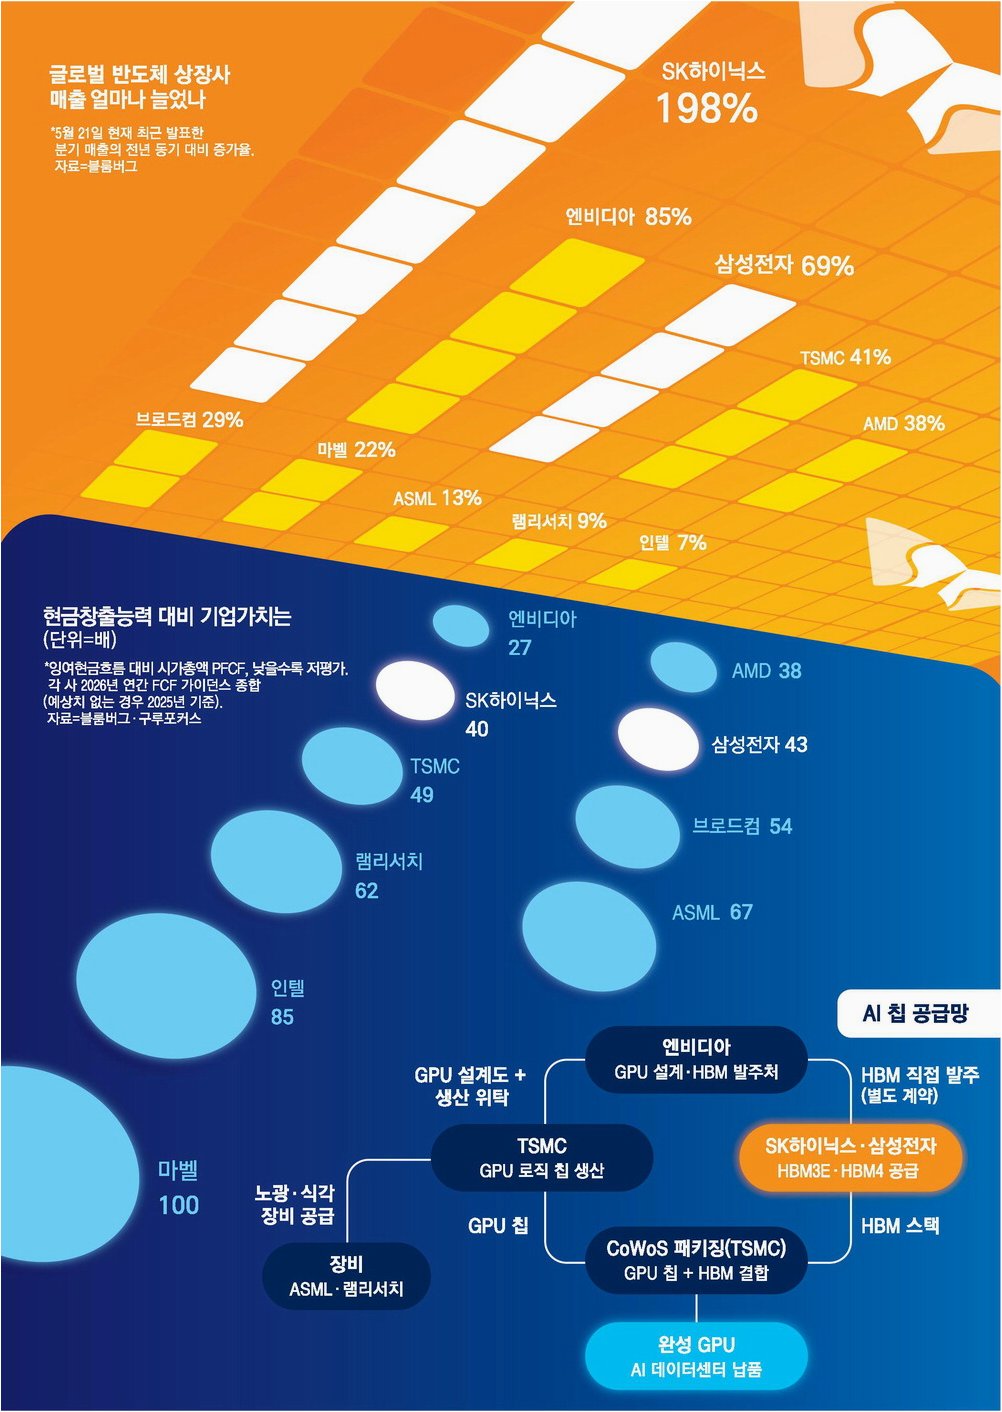
차세대 고대역폭 메모리(HBM4)의 성과는 두 회사의 향후 시장 점유율과 이익 추정치를 결정할 핵심 선행 지표가 될 것입니다. 삼성전자의 파운드리 사업은 4나노 공정 수율 안정화 등을 바탕으로 3분기 흑자 전환 가능성이 제기되고 있습니다. 이는 비메모리 사업 회복의 신호탄이 될 수 있습니다.
실적의 지속성과 시장 평가의 중요성
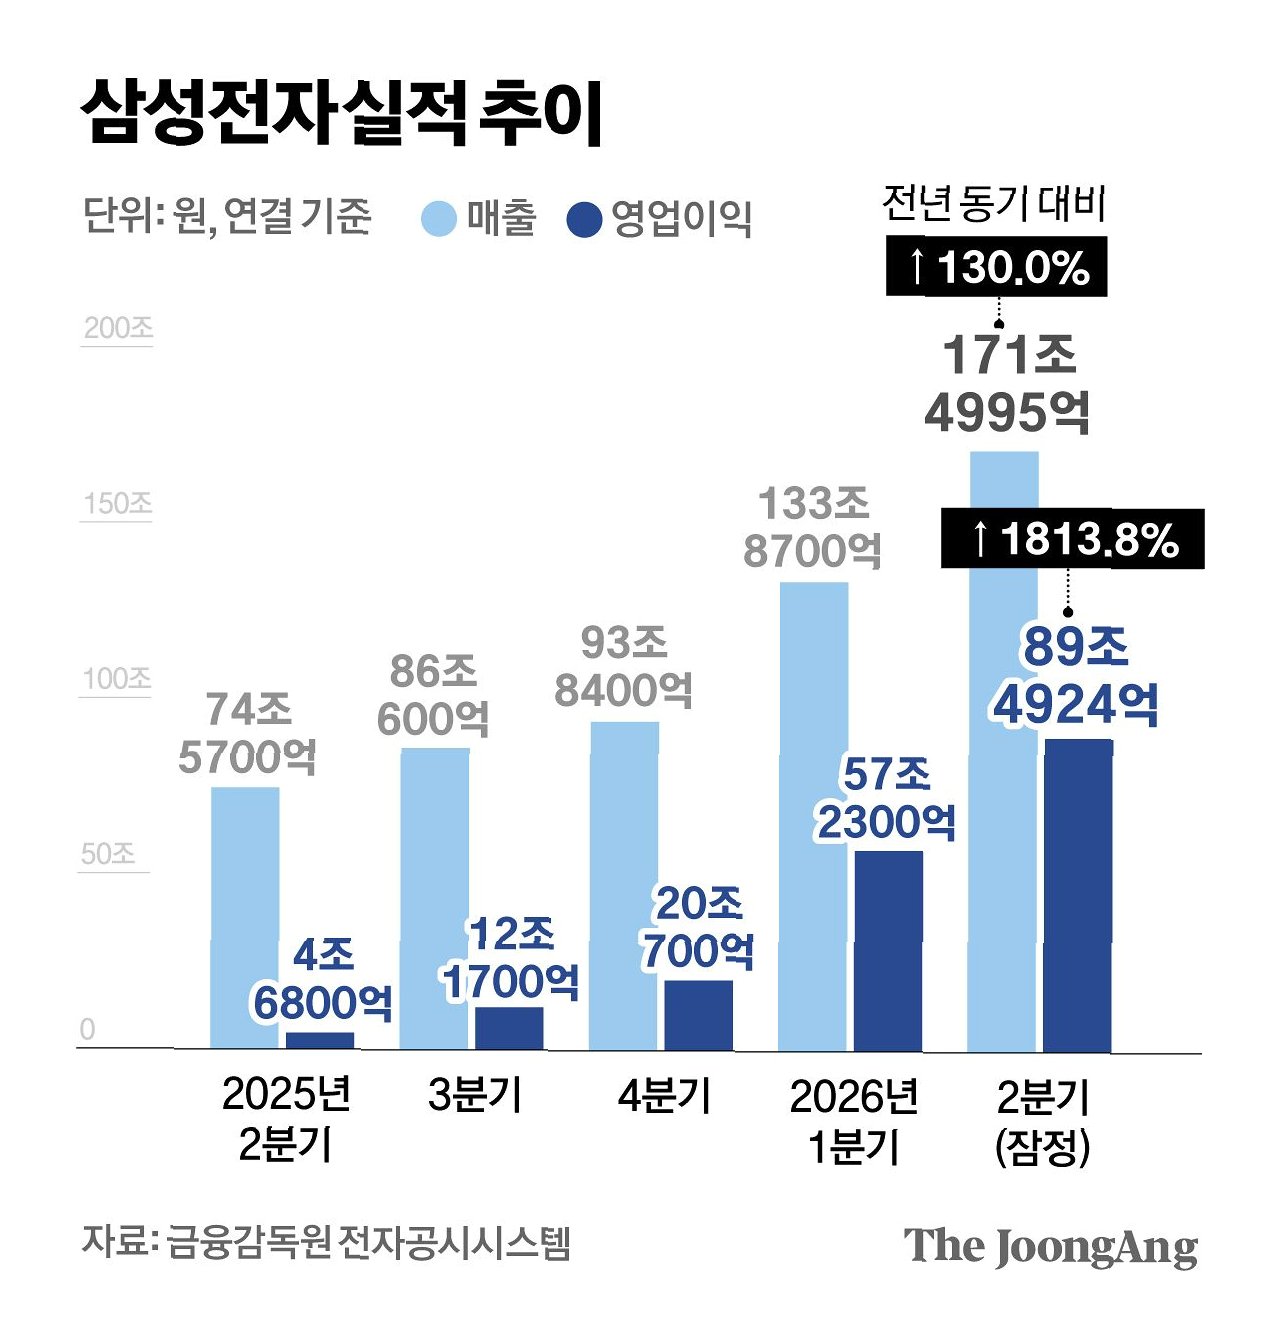
3분기 실적의 핵심은 이익의 크기보다 지속성입니다. 사상 최대 실적에도 불구하고 시장에서 낮은 평가를 받는 이유는 호황 이후 이익 급감에 대한 경계감 때문입니다. LTA를 통한 장기 수요 확보, HBM4의 이익 기여 확대, 파운드리 사업 회복이 확인된다면 슈퍼사이클 장기화 전망에 힘이 실릴 것입니다. 반대로 예상보다 빠른 가격 상승률 둔화나 HBM4 수익성 미달 시 '피크아웃' 논쟁이 재점화될 수 있습니다.